房价大局真的定了吗?
手里攥着两套房的家庭,到底该怎么办?
先别急着下结论,得先看看眼下的房子,到底堆成了什么样。
2026年的政府工作报告里,房地产的措辞悄悄变了,从“持续用力推动止跌回稳”,改成了“着力稳定房地产市场”。
2024年,时任住房和城乡建设部部长倪虹曾说得很直白:房地产已经度过了急跌阶段,调控重心从短期应急转向长效稳定机制。
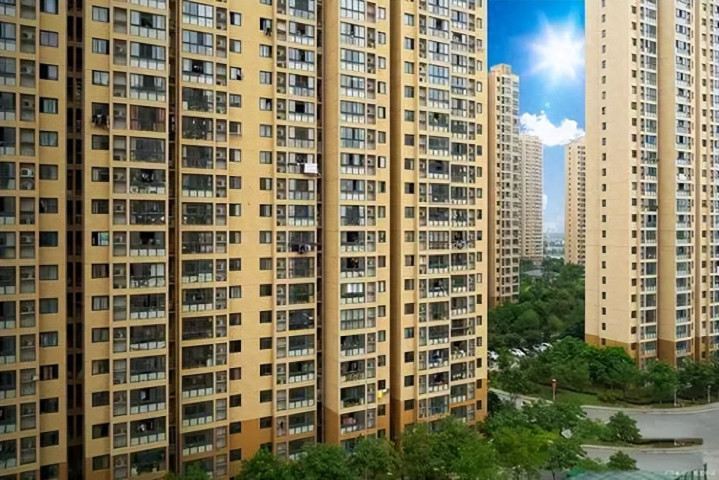
从北方的北京到南方的深圳,中国各地数以百万计的新建住宅空置待售,无人问津。
国家统计局2024年5月17日公布的数据显示,截至2024年4月末,全国商品房待售面积达到7.46亿平方米,其中住宅待售面积为3.91亿平方米。
大量闲置房产给政策制定部门带来不小压力,冲击着全球第二大经济体的运行,也引发人们对住房建设目的的重新思考。
在这个国家,房地产投资长期以来被视为一项稳妥的选择。
2020年前后,随着房地产金融监管政策逐步收紧,叠加此后疫情冲击和房地产企业债务风险暴露,中国房地产市场逐渐进入调整阶段。
这一行业传统上拉动着约四分之一的国内生产总值,决策者虽多方努力,却始终难以遏制颓势。
问题的症结在于,市场信心不稳,部分大型房企又未能按期交付已售出的房屋,潜在购房者因此选择观望,把资金留在市场之外。
有网民在社交媒体上感叹,如今的投资与赌博几乎没有区别,无论买房还是开小店,一旦亏损,似乎只能自己承担后果。
2024年前后,为了促进住房消费,各地陆续出台了多种措施。
东北的沈阳对部分购房者每平方米补贴100元(约合11英镑);中部河南的开封规定,卖旧房后一年内购买新房的居民可获个人所得税退税;湖南省会长沙则鼓励开发商,在购房者七天内改变主意时无条件退还购房定金。
花样不少,可效果呢?
这些措施的效果并不明显。
2024年1月至4月,全国新建商品住宅销售额同比下降约31.1%。
对于本已负债较高、资金被大量未售库存占用的房企而言,这意味着它们已被推到破产的边缘。
在这种情况下,中央层面不得不出手。
2024年5月17日,中国人民银行宣布设立3000亿元保障性住房再贷款,支持地方国有企业收购已建成未出售的商品房,用作保障性住房。
2024年5月17日,央行副行长陶玲表示,将鼓励地方国有企业运用这笔资金,按照市场化原则收购价格合理的已建成未出售商品房,用作保障性住房。
钱是拿出来了,可分析人士并不乐观。
不过,分析人士认为,这是迄今力度最大的一轮刺激举措,但与房地产业面临的困难相比,仍然杯水车薪。
地方政府自身已背负约13万亿美元的债务,同时还要平衡收支,很难成为理想的救市力量。
恒生银行首席经济学家丹·王(Dan Wang)指出,这项政策的规模太小,难以真正为有需要的人提供更多保障性住房。
她认为,这项政策更多是为了控制房企的风险,而不是提振住房市场。
金融研究机构东方资本研究公司董事总经理安德鲁·科利尔(Andrew Collier)说,此前中国一些大城市改造棚户区的尝试,因腐败问题以及地方政府缺乏财务上的可行性而屡遇困难。
科利尔认为,中央政府或许有这样的意愿,但在上一轮计划中真正拨付资金的是地方政府,而它们目前的财政状况更为薄弱。
这些地方虽然急于证明自己仍能带动增长,却要应对其他优先事项,并不愿为无法带来长期收益的投资增加债务负担。
2023年,涉及八个城市的保障性住房相关试点项目推进情况并不理想。
地方政府往往不认为保障性住房项目具有商业可行性。
2024年相关报道显示,在此前推出的1000亿元保障性住房试点资金安排中,实际使用的资金只有一小部分
分析人士预计,全国推广后的效果同样难有起色。
再算一笔账,差距就更明显了。
即便地方政府愿意把大部分甚至全部空置住房收入囊中,新增的贷款额度也远远不够。
按全国新建住宅的平均每平方米价格计算,未售库存的价值超过4.3万亿元,远高于3000亿元的刺激规模。
法国外贸银行亚太区首席经济学家艾丽西亚·加西亚·埃雷罗(Alicia García-Herrero)表示,决策者很清楚,这些大量未售出的房产并没有真实的市场需求,再贷款工具只是为了避免出现更多问题。
她当时预计,政府可能在2024年7月召开的中共二十届三中全会上提出进一步的财政改革措施。
为了给曾经过热的住房市场降温,政府一直强调“房子是用来住的,不是用来炒的”。
按这个标准来说,调控确实取得了一定成效。
2024年前后的市场调查显示,中国部分大城市新房去化周期已经超过两年,而2017年不少城市还不到10个月,北京部分时期的去化周期甚至接近四年。
但现在的问题是,市场降温过度。
科利尔表示,中央政府能够用来扭转房地产市场的选项并不多,这就像一个不断吞噬资金的巨大黑洞。
说到这儿,答案就清楚了。
3000亿再贷款只是托底,这个黑洞到底怎么填,一时半会儿难有定论。
可政策的口风已经变了,从“止跌回稳”走向“着力稳定”,急跌阶段过去了,二手房交易占比也突破了52%,市场正式进入存量时代。
买房不再拼数量,拼的是质量。
手里有两套房的家庭,先做三件事。
头一件,盘点家底,给每套房打分:地段占40%,产品占30%,流动性占30%。
A类好房坚定持有,B类普通房择机优化,C类劣质房趁窗口期出手。
第二套挂牌超过一年还卖不掉,同户型成交价还一路阴跌,就得认真掂量了。
第二件,守住现金流。
6到12个月的应急钱放活期,月供别超过月净收入的40%,再用好首套低利率、公积金和40年的贷款期限。
有租金收入的家庭,每月留出租金的30%做维修备用金,将来电梯更新、外墙维修,就不用临时和邻居凑钱吵架了。
第三件,以劣换优。
“卖旧买新”的个税退税延续到2027年底,满2年免增值税。
远郊换主城地铁沿线,高密度超高层换低密洋房,老破大换品牌次新房,人口流出的城市换人口流入的强二线,把差的换成好的。
再说四件不能碰的。
别在分化的市场里加杠杆盲目增持,50城平均租金回报率才2.28%,租金连利息都盖不住,经营贷、消费贷更不能挪来买房。
也别被传言吓到恐慌抛售,财政部已明确,2026年内不具备扩大房产税试点的条件,核心地段的好房子,别在底部便宜送人。
还有两件。
阴阳合同、代持、假离婚这些灰色操作,别动脑筋,为省几万税费,赔上几十万甚至几百万的产权风险,不划算。
也别当鸵鸟,哪怕只有一套自住,也要关心小区治理、维修资金和物业,好房子被烂物业拖垮,吃亏的还是业主自己。
一句话记住:摸清家底、守住现金、主动升级;不加杠杆增持、不恐慌抛售、不碰灰色操作、不做鸵鸟业主。
企稳不等于快涨,修复不等于普涨,未来是整体L型企稳、结构分化的新周期,好房子稳步修复价值,劣质资产继续承压。
房子终究是用来住的,好房子永远值钱。
稳住心态,做对动作,家里的资产才能在这轮周期切换里行稳致远。
汇盈策略提示:文章来自网络,不代表本站观点。
- 上一篇:七界策略 珠江新城: 可怕的流动性
- 下一篇:没有了


沪深京行情 实时轮播
热点资讯