房价会不会重走美国2012年的老路,关键不在年份相似,而在市场有没有完成三件事:库存出清、家庭杠杆修复、收入预期重新稳定。
显然不是。即便美国一次息都没加,中国房地产也会走到今天这个拐点,因为它已经完成了自己的历史使命。
还拿房产税、拿通胀来吓唬人赶紧买房的,多半是在忽悠。降息能做的,是让房贷利息少一点,可它解决不了一个更根本的问题:老百姓还借得动吗?
如果一个家庭已经把能借的钱都借了,月供已经占掉收入的一大半,利率再低,他也不敢、也没能力再加杠杆。把房价的希望寄托在大洋彼岸的利率上,等于把病因找错了地方。
想清楚这一点,才能看懂最近流传的那句话:惊人预言:房价很大可能重走美国2012年老路,大家要有心理准备。很多人一听“美国”“房价”,脑子里就浮现出次贷危机、断供潮、法拍房,心里咯噔一下。
可2012年恰恰不是美国楼市最惨的年份,而是它连跌六年之后终于止跌、掉头向上的那一年。按照标普凯斯—席勒的20城房价指数,美国房价在2012年春天探到谷底,此后再没回到那个低点,那一年全年还涨了6.8%。
从2006年的高峰算起,美国楼市在下坡路上走了六年;危机爆发后政府和美联储虽然很快出手,可从救市到真正见底,中间仍然拖了三四年。所以,“重走2012年的路”真正的含义,是托底、磨底、成交先回暖、核心资产率先修复这条路,而不是重走危机本身。
要判断中国离这个拐点还有多远,得先弄明白一个更根本的问题:房地产过去几十年到底在中国经济里扮演了什么角色。在我看来,房地产最大的历史使命,是给工业化和城市化筹钱。
一个国家从农业社会迈向工业社会,最缺的就是钱。后发国家刚起步时,只能接一些利润微薄的脏活累活,赚得少不说,订单和价格都攥在别人手里,随时可能被替代,靠这点钱根本撑不起进一步的工业化和城市建设。
可这个闭环有一块致命的地基:老百姓借钱的能力。当家庭通过房子背上的债务太重,当收入停滞不前、追不上债务增长的速度,循环就转不动了。
过去全国房价普涨,但城市之间差距巨大,原因就在于各地居民能借到的钱不一样,收入高、贷款能力强的人聚在哪里,哪里的房价就高。说到底,房价只是一面镜子,照出来的是居民的负债能力。
镜子里的人借得动,房价就往上走;借不动了,房价就往下掉,这比任何政策口号都更直接。举个简单的例子:一个家庭年收入二十万,银行按月供不超过收入一半的标准,如果按年利率3.1%、30年等额本息计算,大概能借给他195万元;如果这个家庭已经有一套房的贷款在身上,能再借的空间就所剩无几。
一座城市里,像这样“借满了”的家庭越多,能接得住新房、二手房的买家就越少,房价自然撑不住。反过来,收入高的城市,能借的家庭多,房价就硬。
这就是为什么同样是省会,房价可以差出好几倍。这几年房价下行,本质是这面镜子里的人已经借不动了。
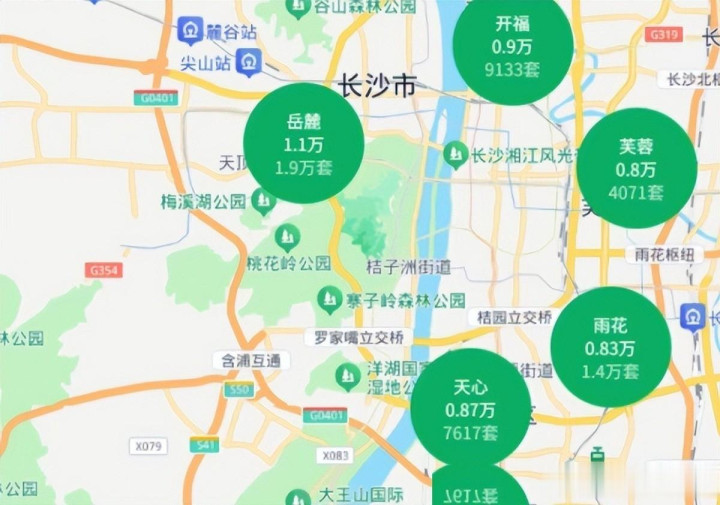
政策能托住流动性和交付,却不能替所有房子恢复需求。人口、产业和供给结构不同,城市之间的分化只会越来越明显。
这并不是说房地产被抛弃了,而是它不再唱主角。对地方政府来说,靠卖地吃饭的日子在逐渐结束;对家庭来说,靠买房发财的日子也在逐渐结束。
财政要找新的收入来源,经济要找新的增长引擎,科技、制造和消费正在接过房地产手里的接力棒,而这个交接过程本身,就决定了房价不可能再像过去那样一路猛涨。在这样的大背景下,房价下行的惯性很难靠一两次降息扭转。
说这轮下跌“还远没到底”,是在两年前做出的判断,那时居民杠杆已经处于高位,各地的房价也已经出现明显松动。
两年过去,很多城市的价格已经回到了好几年前,但判断拐点的标准并没有变:只要老百姓借钱的能力没有恢复,任何一次反弹都更像是政策刺激下的短暂回光,而不是新一轮行情的开始。看拐点,看的不是价格跌了多少,而是买家口袋里的钱和借钱的底气回来了多少。
这正是中美最相似的地方。美国楼市当年之所以磨了六年,也是因为居民的借贷能力被次级贷款彻底透支,必须等家庭把债务降下来、就业和收入恢复、库存消化掉,市场才能重新站稳。
2012年的拐点不是哪一天的大利好砸出来的,而是去杠杆、就业修复、低利率和机构资金入场几个条件慢慢凑齐的。我们这边,一些条件也在慢慢具备。
所以,真正的拐点不会由一句口号宣布。成交量先稳定、库存持续下降、租金和收入能够支撑价格,市场才可能从下跌转向盘整。
所以,要有心理准备,准备的不是崩盘,而是普涨时代结束、分化成为常态。那普通人怎么判断拐点什么时候到?
不用去研究复杂的租售比、人口出生率、城市化率,盯住两个信号就够了:一是社会融资规模,二是工资收入。社融数据看的是企业和个人愿不愿意借钱、敢不敢借钱,如果它开始明显好转,说明大家对未来有了信心;工资收入看的是借了钱能不能还得上。
两个信号同时向好,才说明居民的负债能力在修复,楼市才可能真正企稳。在这之前,不管谁用什么话术劝你入场,都别轻易当真,除非他肯替你还房贷。
之所以要两个信号一起看,是因为单看任何一个都可能被误导。社融回暖,可能只是政府和国企在加杠杆,老百姓的口袋并没有鼓起来;工资上涨,如果大家仍然不敢借、不敢花,楼市也热不起来。
只有企业敢投、个人敢借、收入又跟得上,房地产那台发动机才有可能重新转起来,哪怕转速再也回不到从前。这也是为什么,看楼市不能只盯着某一个月的成交数据,而要看这两条线能不能连续几个季度一起往上走。
回头看美国2012年的拐点,逻辑完全一样。美国楼市的回暖,正是从就业持续恢复、居民收入回升开始的,有了收入,刚需才重新有了底气。
负债能力修复了,买房的钱才有来源;钱有了来源,价格才有支撑。离开收入谈房价,就像离开地基谈楼高。
还要提醒一句,美国的复苏从来不是全国一起涨。有强势产业的城市回得快,当年炒得最凶、实体单薄的地方回得慢。
中国要是走这条路,分化只会更剧烈,人口和产业持续流入的城市核心区可能先稳住,人口流出的地方可能要在低位徘徊很久。房地产完成了它的历史使命,但房子并没有失去价值,只是从一种“只涨不跌的金融资产”,回到了它本来的样子:一个用来居住的商品。
美国用了六年才走到2012年的拐点,中国这条路也许同样漫长。所谓心理准备,准备的是耐心,也是清醒:看收入,看社融,看城市,不看口号。
等到身边的人工资普遍涨起来的那一天,拐点自然会来。
汇盈策略提示:文章来自网络,不代表本站观点。
- 上一篇:策略聚宝 如今中国楼市最大的困局: 不是存量房无人要, 而是新房卖不掉?
- 下一篇:没有了
相关文章


沪深京行情 实时轮播
热点资讯
